Domain multiuser-displays.de kaufen?
Wir ziehen mit dem Projekt
multiuser-displays.de um.
Sind Sie am Kauf der Domain
multiuser-displays.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain multiuser-displays.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **


Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Iiyama Stylus-Stifte für IFPs - Interaktive Displays, Interaktive Anzeige, Iiyam...Set mit zwei Dual-Tip-Stylus-Stiften mit antibakterieller Beschichtung, geeignet für folgende iiyama IFPs - Interaktive Displays: TE12 SERIE , TE14 SERIE und TE18 SERIEAllgemeinGerätekompatibilitätInteraktive AnzeigeMarkenkompatibilitätIiyamaProduktfarbeSchwarzMenge pro Packung2 Stück(e)MerkmaleGerätekompatibilitätInteraktive AnzeigeMarkenkompatibilitätIiyamaKompatibilitätTE12 SERIES, TE14 SERIES and TE18 SERIESProduktfarbeSchwarzFarbe der SpitzeSchwarzVerpackungsdatenMenge pro Packung2 Stück(e)...33,38 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Gefühle. Gemeinsam. Teilen, Fachbücher von Antonia Gwiasda, Joscha Kärtner, Judith Silkenbeumer, Eva-Maria SchillerDieses Fachbuch vermittelt Erkenntnisse und Hilfen in der Beratung pädagogischer Fachkräfte bei der alltagsintegrierten Förderung sozial-emotionaler Kompetenzen bei Kindern in Kindertagesstätten. Dabei werden Alltagssituationen als besondere Lerngelegenheiten erkannt und genutzt. Es geht um das Erkennen von Förderbedarfen und Entwicklungsständen sowie der darauf angepassten Reaktion mit emotionsfokussierten Techniken (Emotion Coaching und Koregulation).34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
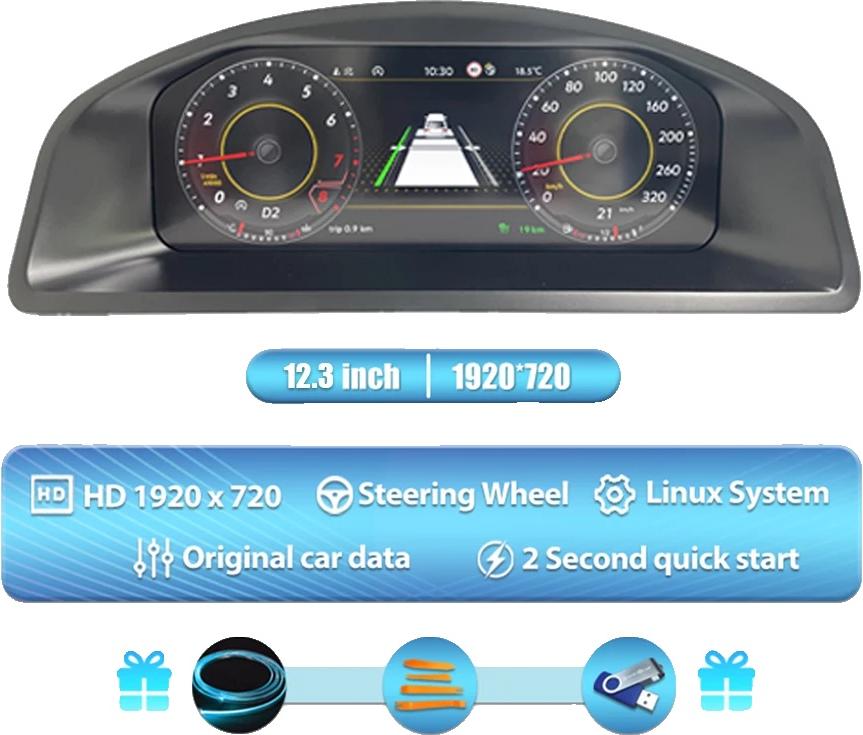
Dashboard-Anzeige, 12,3 Zoll HD-Bildschirm, Mehrsprachige Unterstützung, Für VW T5.1 T5.2verbesserte anzeigeerfahrung: genießen sie kristallklare visualisierungen auf einem hochauflösenden lcd-bildschirm, der es erleichtert, wichtige fahrinformationen abzulesen.benutzerfreundliche schnittstelle: integrieren sie dieses gerät schnell in ihr fahrzeug mit einer einfachen einrichtung, die keine komplizierten installationen oder modifikationen erfordert.anpassbare themen: passen sie ihre anzeige mit verschiedenen modi und farbthemen an, um ihren persönlichen stil zu unterstreichen und ihr fahrerlebnis zu verbessern.umfassende fahrzeuginformationen: greifen sie auf wichtige daten wie kilometerstand, druck und temperatur auf einen blick zu und bleiben sie informiert, während sie unterwegs sind.mehrsprachige optionen: profitieren sie von der unterstützung mehrerer sprachen, die es benutzern aus verschiedenen hintergründen erleichtert, das gerät effektiv zu nutzen. Spezifikation: material: absabmessungen: 40 cm x 30 cm x 20 cmkompatibilität: entwickelt für armaturenbretterleistung:672,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter


-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **

Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Selbstbehalt und Beziehungsstrukturen bei Verbriefungstransaktionen, Taschenbuch von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6Selbstbehalt Und Beziehungsstrukturen Bei Verbriefungstransaktionen, Taschenbuch Von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6, Seitenanzahl: 19649,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Iiyama Stylus-Stifte für IFPs - Interaktive Displays, Interaktive Anzeige, Iiyam...Set mit zwei Dual-Tip-Stylus-Stiften mit antibakterieller Beschichtung, geeignet für folgende iiyama IFPs - Interaktive Displays: TE12 SERIE , TE14 SERIE und TE18 SERIEAllgemeinGerätekompatibilitätInteraktive AnzeigeMarkenkompatibilitätIiyamaProduktfarbeSchwarzMenge pro Packung2 Stück(e)MerkmaleGerätekompatibilitätInteraktive AnzeigeMarkenkompatibilitätIiyamaKompatibilitätTE12 SERIES, TE14 SERIES and TE18 SERIESProduktfarbeSchwarzFarbe der SpitzeSchwarzVerpackungsdatenMenge pro Packung2 Stück(e)...33,38 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Gefühle. Gemeinsam. Teilen, Fachbücher von Antonia Gwiasda, Joscha Kärtner, Judith Silkenbeumer, Eva-Maria SchillerDieses Fachbuch vermittelt Erkenntnisse und Hilfen in der Beratung pädagogischer Fachkräfte bei der alltagsintegrierten Förderung sozial-emotionaler Kompetenzen bei Kindern in Kindertagesstätten. Dabei werden Alltagssituationen als besondere Lerngelegenheiten erkannt und genutzt. Es geht um das Erkennen von Förderbedarfen und Entwicklungsständen sowie der darauf angepassten Reaktion mit emotionsfokussierten Techniken (Emotion Coaching und Koregulation).34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dashboard-Anzeige, 12,3 Zoll HD-Bildschirm, Mehrsprachige Unterstützung, Für VW T5.1 T5.2verbesserte anzeigeerfahrung: genießen sie kristallklare visualisierungen auf einem hochauflösenden lcd-bildschirm, der es erleichtert, wichtige fahrinformationen abzulesen.benutzerfreundliche schnittstelle: integrieren sie dieses gerät schnell in ihr fahrzeug mit einer einfachen einrichtung, die keine komplizierten installationen oder modifikationen erfordert.anpassbare themen: passen sie ihre anzeige mit verschiedenen modi und farbthemen an, um ihren persönlichen stil zu unterstreichen und ihr fahrerlebnis zu verbessern.umfassende fahrzeuginformationen: greifen sie auf wichtige daten wie kilometerstand, druck und temperatur auf einen blick zu und bleiben sie informiert, während sie unterwegs sind.mehrsprachige optionen: profitieren sie von der unterstützung mehrerer sprachen, die es benutzern aus verschiedenen hintergründen erleichtert, das gerät effektiv zu nutzen. Spezifikation: material: absabmessungen: 40 cm x 30 cm x 20 cmkompatibilität: entwickelt für armaturenbretterleistung:672,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Comelit 1406 Gateway Multiuser, SB2Multiuser Gateway für die Verbindung des Bus Videosprechsystems Simplebus2 Comelit, welches mit einem vorhandenen Internetanschluss verbunden wird. Multiuser Gateway Simplebus2 ist die Lösung für Wohngebäude mit mehreren Bewohnern welches es ermöglicht, Video-Türrufe im lokalen WLAN oder mobilen Datennetz an das Smartphone oder Tablet weiterzuleiten. Art. 1406 beinhaltet 50 lebenslange Lizenzen für 50 Wohnungen sowie 50 Aufkleber mit QR-Code zur einfachen und verwaltungsfreien APP-Registrierung für den Endverbraucher. Art. 1595 Spannungsversorgung zusätzlich notwendig (nicht im Lieferumfang). Abmessungen: 70x90x62mm (4 DIN-Module).431,23 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Comelit 1456B Gateway Multiuser, VIPMultiuser Gateway (MUG) für die Verbindung des IP Videosprechsystems VIP Comelit mit einem vorhandenen Netzwerk, welches eine Internetverbindung hat. Es kann der Türruf via verschiedener Lizenzen (Master, Slave, Telefon) mit einem Smartphone oder Tablet auf Basis iOS oder Android weitergeleitet werden. Ausgestattet mit einem Eingang für den Anschluss an den Abzweig Art. 1440 und 4 Ausgängen für den Anschluss (je nach Konfiguration) der Innenstationen aus dem VIP System oder sonstiger allgemeiner Geräte. Erfordert keine dedizierte Stromversorgung. Mit Eingang für die zusätzliche Stromversorgung der Innenstationen VIP Comelit über Art. 1441. Abmessungen: 70x90x62mm (4 DIN-Module).425,91 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.